Seguro de vida para mamá que se queda en casa: cuánto necesitas (2026)
¿Necesitas un seguro de vida para mamá que se queda en casa? En la mayoría de las familias con hijos, sí. No cobras un sueldo, pero si mañana no estuvieras, tu pareja tendría que pagar de su bolsillo el cuidado de los niños, la limpieza, la comida, los traslados y los mandados, con el mismo ingreso que ya cubre la renta y las deudas. El seguro de vida a término (term life insurance) existe justo para cubrir esa diferencia mientras los hijos dependen de ustedes, y suele costar menos de lo que la gente cree.
- ¿Cuánto costaría reemplazar lo que haces?
- ¿Cuánta cobertura necesitas? Una fórmula simple
- Seguro a término o vida entera
- ¿Cuánto cuesta?
- ¿Puedes contratarlo estando embarazada?
- ¿Basta con el seguro del trabajo de tu pareja?
- Si eres inmigrante
- Cómo contratarlo en 6 pasos
- Errores que debes evitar
- Cuándo hablar con un agente o un asesor
- Fuentes consultadas
- Preguntas frecuentes
- ¿Necesita seguro de vida una ama de casa?
- ¿Puedo sacar seguro de vida sin trabajo?
- ¿Mi esposo puede sacarme un seguro de vida?
- ¿Puedo tener seguro de vida sin Seguro Social?
- ¿Qué pasa con mi póliza si vuelvo a trabajar?
- ¿Cuánto seguro de vida necesito si tengo dos hijos?
- ¿Vale la pena un seguro a término si soy joven?
- ¿Puedo cambiar el beneficiario después?
- ¿Cuánto cuesta un seguro de vida para una mujer de 35 años?
- ¿Puedo sacar seguro de vida estando embarazada?
- Lee también
¿Cuánto costaría reemplazar lo que haces?
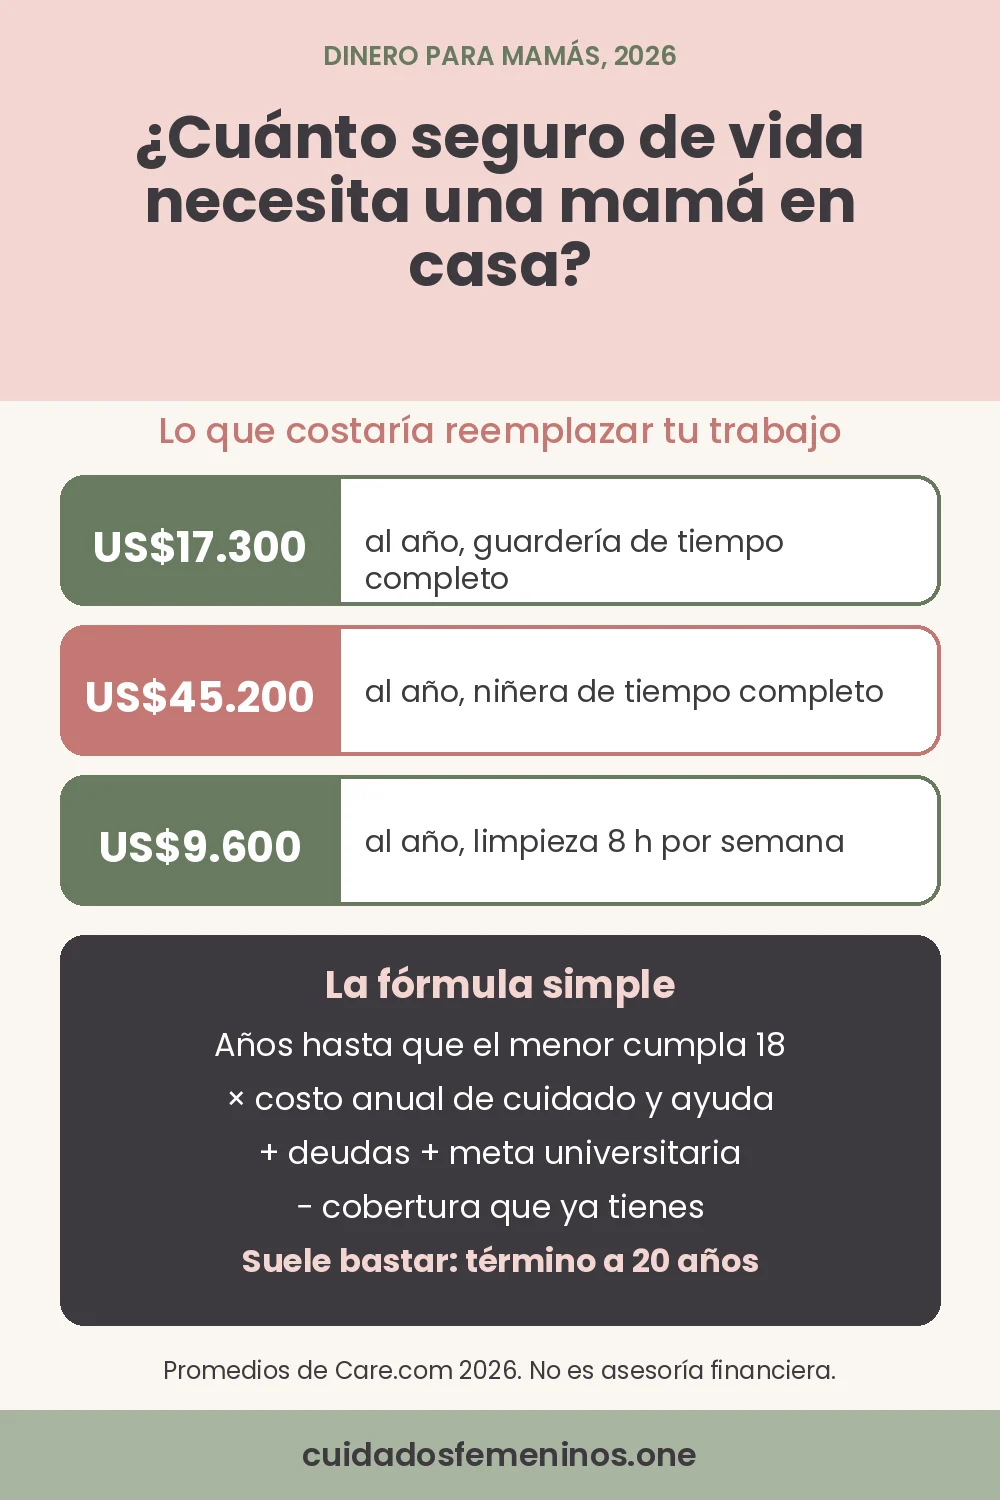
El número que importa no es un "sueldo" imaginario, sino lo que la familia tendría que pagar de verdad por ayuda. Estos son los promedios nacionales para un solo hijo del 2026 Cost of Care Report de Care.com:
| Servicio | Costo semanal | Costo anual aproximado |
|---|---|---|
| Guardería de tiempo completo (bebé) | US$332 | US$17.300 |
| Niñera de tiempo completo (40 h por semana) | US$870 | US$45.200 |
| Limpieza del hogar (8 h por semana) | US$184 | US$9.600 |
| Comidas, traslados, mandados, cuidado después de clases | Tu estimación | Suma los precios de tu zona |
Con dos o más hijos la cuenta sube, y los precios cambian mucho de una ciudad a otra. Si conoces lo que cobran cerca de ti, usa esos números.
Seguro has visto titulares que le ponen precio al trabajo de mamá. El Mother's Day Index 2025 de Insure.com suma 19 roles (cocinera, chofer, maestra, enfermera y más) en unas 183 horas por semana y llega a US$145.235 al año. Otros sitios de salarios dan cifras distintas, porque cada uno cuenta tareas y horas a su manera. Ninguna de esas cifras es lo que tu familia gastaría de verdad: sirven para dimensionar todo lo que haces. Para el seguro, lo útil es lo que realmente se pagaría por ayuda, y eso es lo que usa la fórmula de abajo.
¿Cuánta cobertura necesitas? Una fórmula simple
Suma estos cinco números:
- Años de cuidado: los que faltan para que tu hijo menor cumpla 18.
- Costo anual de reemplazo: cuidado infantil más la ayuda en casa que tu familia contrataría de verdad.
- Deudas que quieres dejar cubiertas: tu parte de la hipoteca, un préstamo del carro u otras.
- Meta para la universidad: opcional, el monto inicial que te parezca razonable.
- Menos la cobertura que ya tienes, por ejemplo una póliza del trabajo.
Cobertura = (años × costo anual) + deudas + universidad − cobertura actual
Un ejemplo con números redondos (es un ejemplo, no una recomendación): tus hijos tienen 3 y 7 años, así que al menor le faltan 15 años para cumplir 18. Los primeros 5 años cuestan más por la guardería: 5 × US$30.000 = US$150.000. Los 10 siguientes son más baratos, sobre todo cuidado después de clases y ayuda en casa: 10 × US$15.000 = US$150.000. Suma US$50.000 para la hipoteca y US$40.000 para la universidad. Sin cobertura previa, el total es US$390.000, así que esta familia podría buscar una póliza de US$400.000 a 20 años.
Tu número puede salir en la mitad o en el doble, y está bien. Lo importante es elegir un monto que puedas explicar con tu realidad: cuántos hijos tienes, sus edades, lo que cobra una niñera en tu zona y las deudas que quieren dejar saldadas.
Seguro a término o vida entera
Para la mayoría de las mamás que se quedan en casa, el seguro a término alcanza. Lo que cubres es temporal: los años en que tus hijos necesitan cuidado diario. El término cubre justo ese período y cuesta mucho menos.
| Seguro a término | Vida entera | |
|---|---|---|
| Cuánto dura | Un plazo fijo (10, 20 o 30 años) | Toda la vida, mientras pagues |
| Precio por el mismo monto | Mucho más bajo | Varias veces más caro |
| Valor en efectivo | No tiene | Crece despacio |
| Mejor para | Cubrir los años de crianza | Necesidades de por vida, como un hijo con una discapacidad que siempre dependerá de ti |
La vida entera puede tener sentido si alguien dependerá de ti toda la vida, o si ya llenaste tus otras opciones de ahorro. Para reemplazar el cuidado de los hijos, casi nunca hace falta.
¿Cuánto cuesta?
Probablemente menos de lo que piensas. En el Insurance Barometer 2025 de LIMRA y Life Happens, los adultos de 30 años o menos creían que una póliza a término de US$250.000 a 20 años costaba de 10 a 12 veces más de lo que cuesta en realidad.
Como referencia real, el índice de precios de Policygenius de agosto de 2024 mostró que una mujer de 35 años, no fumadora y con salud preferente, pagaba unos US$26,59 al mes por US$500.000 a 20 años. Esa es la mejor categoría de salud, así que tu precio será distinto.
Lo que mueve el precio:
- Edad: cada año que esperas cuesta un poco más.
- Salud: presión, peso, enfermedades y medicamentos.
- Nicotina: quien fuma suele pagar varias veces más.
- Plazo y monto: más años y más cobertura suben la prima.
La única forma de saber tu precio es comparar cotizaciones de varias aseguradoras.
¿Puedes contratarlo estando embarazada?
Sí. Un embarazo sano no suele impedirlo; lo que cambia las cosas son las complicaciones. Según Policygenius, la diabetes gestacional o la preeclampsia pueden retrasar la aprobación o subir la tarifa, y algunas aseguradoras posponen las solicitudes del tercer trimestre hasta 4 a 8 semanas después del parto.
Si estás planeando un embarazo, suele ser más fácil solicitarlo antes. Si ya estás embarazada, mejor temprano que tarde. Declara siempre el embarazo y cualquier complicación, porque omitir algo puede causar problemas si tu familia hace un reclamo. Y si además no tienes seguro médico, nuestra guía para embarazadas sin seguro médico en Estados Unidos explica Medicaid, CHIP y el Mercado.
¿Basta con el seguro del trabajo de tu pareja?
Casi nunca. La cobertura para el cónyuge por el trabajo suele ser de US$10.000 a US$25.000, y muchos planes la limitan a la mitad de la cobertura del empleado, según una guía de seguro grupal de Brown & Brown. Compáralo con los US$17.300 al año que cuesta la guardería.
Además, depende del empleo. La guía del comprador de la NAIC advierte que la cobertura del trabajo suele ser menor de lo que necesitas y puede perderse cuando el empleado deja la empresa. Una póliza a tu nombre sigue vigente mientras pagues. Muchas familias dejan la del trabajo como un extra pequeño.
Si eres inmigrante
Los requisitos cambian mucho de una aseguradora a otra, así que conviene saber qué suelen pedir antes de cotizar:
- Con green card: por lo general se te evalúa como residente de Estados Unidos, igual que a un ciudadano, según la guía de suscripción de Prudential.
- Con visa: muchas aseguradoras aceptan ciertos tipos de visa si llevas un tiempo en el país y piensas quedarte. Algunas piden al menos uno o dos años de residencia.
- Con ITIN en lugar de Seguro Social: algunas compañías tienen programas para quienes pagan impuestos con ITIN. Por ejemplo, las pautas de Transamerica piden haber vivido en EE. UU. de forma continua al menos uno o dos años, declaraciones de impuestos de los dos últimos años, una dirección en EE. UU. y pagar desde un banco del país, y evalúan cada caso por separado.
- Sin visa ni número de identificación fiscal: otras aseguradoras no ofrecen cobertura en ese caso; las pautas de Securian lo dicen así.
Lo más práctico es decirle a un agente independiente con licencia tu situación exacta desde el principio, para que solo te cotice con compañías que la aceptan. También suelen preguntar por tus viajes fuera del país.
Cómo contratarlo en 6 pasos
- Calcula el monto con la fórmula de arriba.
- Elige el plazo. Que alcance hasta que tu hijo menor sea adulto: muchas veces 20 años, o 30 si tienes un bebé o piensas tener más hijos.
- Compara cotizaciones de varias aseguradoras y lee qué cubre cada póliza.
- Revisa la solidez financiera. Busca una calificación de A- o mejor en la escala de AM Best: A++ y A+ significan "superior" y A y A- significan "excelente".
- Llena la solicitud con honestidad, incluido el embarazo si aplica, y haz el examen médico o responde las preguntas de salud.
- Define bien a los beneficiarios y activa el pago automático. Normalmente tu pareja primero y luego un fideicomiso o un custodio para los hijos (mira abajo).
Revisa la póliza después de cambios grandes: un bebé nuevo, una mudanza, una hipoteca nueva o tu regreso al trabajo. Si vuelves a trabajar, la póliza sigue igual, pero es buen momento para ver si ahora necesitas más cobertura.
Errores que debes evitar
- Poner a tus hijos menores como beneficiarios directos. La NAIC explica que las aseguradoras no le pagan a un menor. Sin un fideicomiso (trust) o un custodio, un tribunal puede tener que nombrar a alguien que administre el dinero, lo que toma tiempo y cuesta, como explica Munich Re. Pregunta por nombrar un fideicomiso o un custodio bajo la ley de transferencias a menores de tu estado (UTMA).
- Comprar muy poco porque "yo no gano dinero". Haz la cuenta de todos modos.
- Depender solo del seguro del trabajo de tu pareja. Es pequeño y puede terminar con el empleo.
- Dejar que la póliza caduque. Activa el débito automático desde el primer día.
Cuándo hablar con un agente o un asesor
Vale la pena llamar a un agente independiente con licencia o a un asesor financiero que cobre honorarios fijos si tienes una condición de salud que pueda afectar tu tarifa, un hijo con necesidades especiales, una familia ensamblada, una situación migratoria que limite tus opciones o bienes que quieras dejar en un fideicomiso. Un abogado de planificación patrimonial puede preparar el fideicomiso o nombrar un tutor para tus hijos. Puedes verificar la licencia de un agente en el departamento de seguros de tu estado.
Fuentes consultadas
- Care.com: 2026 Cost of Care Report (promedios semanales nacionales de guardería, niñera y limpieza)
- Insure.com: 2025 Mother's Day Index (US$145.235 por 19 roles)
- LIMRA y Life Happens: 2025 Insurance Barometer Study, los adultos de 30 años o menos sobreestiman de 10 a 12 veces el costo
- Policygenius: Life Insurance Price Index, agosto de 2024
- Policygenius: seguro de vida durante el embarazo
- Brown & Brown: guía de seguro de vida grupal a término (límites de la cobertura del cónyuge)
- AM Best: guía de las calificaciones de solidez financiera
- Munich Re: The challenge of minor beneficiaries
- NAIC: Life Insurance Buyer's Guide (2026)
- Prudential: guía de suscripción para inmigrantes en EE. UU.
- Transamerica: pautas de suscripción para solicitantes con ITIN
- Securian Financial: pautas de suscripción internacional
Esta información es general, se actualizó el 31 de octubre de 2026 y no es asesoría financiera, de seguros ni legal. Los precios, requisitos y disponibilidad cambian según la aseguradora, el estado y tu salud. Consulta a un agente con licencia en tu estado. Este artículo no tiene enlaces de afiliado por ahora; si los agregamos, lo indicaremos aquí, y ganar una comisión nunca cambia lo que recomendamos.
Preguntas frecuentes
¿Necesita seguro de vida una ama de casa?
En la mayoría de las familias con hijos pequeños, sí. Si faltaras, tu pareja tendría que pagar cuidado infantil y ayuda en casa con un solo sueldo. Solo la guardería de tiempo completo para un bebé cuesta en promedio unos US$17.300 al año, según el informe 2026 de Care.com.
¿Puedo sacar seguro de vida sin trabajo?
Sí. Las aseguradoras reconocen que quien se queda en casa aporta un valor económico real a la familia. Algunas pueden preguntar por la cobertura de tu pareja o por los ingresos del hogar para que el monto sea proporcional, pero no tener un sueldo propio no te descalifica para contratar una póliza a tu nombre.
¿Mi esposo puede sacarme un seguro de vida?
Sí. Como tu cónyuge, tiene lo que las aseguradoras llaman interés asegurable en tu vida, así que puede ser el dueño de una póliza sobre ti. Aun así, tú tienes que dar tu consentimiento, firmar la solicitud y responder tú misma las preguntas de salud. Muchas parejas tienen cada una su póliza.
¿Puedo tener seguro de vida sin Seguro Social?
Depende de la aseguradora. Algunas aceptan un ITIN en lugar del número de Seguro Social si llevas cierto tiempo viviendo en Estados Unidos, por ejemplo uno o dos años, y puedes mostrar declaraciones de impuestos. Otras piden visa válida o green card. Pregunta a un agente con licencia qué compañías aceptan tu caso.
¿Qué pasa con mi póliza si vuelvo a trabajar?
Nada cambia. Una póliza a tu nombre sigue vigente mientras pagues las primas, trabajes o no. Volver a trabajar sí es un buen momento para revisar si necesitas más cobertura, porque ahora tu sueldo también cuenta en el presupuesto familiar, además del cuidado que sigues dando a tus hijos.
¿Cuánto seguro de vida necesito si tengo dos hijos?
Depende de sus edades y de cuánto cuesta el cuidado donde vives. Multiplica los años que faltan para que el menor cumpla 18 por lo que costaría la ayuda cada año. Suma las deudas que quieras dejar pagadas y la meta para la universidad, y resta la cobertura que ya tienes.
¿Vale la pena un seguro a término si soy joven?
Por lo general, sí. Mientras más joven y sana contratas, más barata suele ser la prima, y fijas ese precio por todo el plazo. Un seguro a término de 20 o 30 años cubre justo los años en que tus hijos dependen de ti para el día a día, que es cuando más falta harías.
¿Puedo cambiar el beneficiario después?
En la mayoría de las pólizas, sí. Si el beneficiario es revocable, que es lo más común, el dueño de la póliza puede cambiarlo cuando quiera llenando un formulario de la aseguradora. Si nombraste un beneficiario irrevocable, necesitas su permiso. Revísalo después de un divorcio, un nuevo bebé o una mudanza.
¿Cuánto cuesta un seguro de vida para una mujer de 35 años?
Varía mucho según tu salud y la aseguradora. Como referencia, el índice de precios de Policygenius de agosto de 2024 mostró unos US$26,59 al mes por US$500.000 a 20 años para una mujer de 35 años, no fumadora y con la mejor categoría de salud. Compara varias cotizaciones.
¿Puedo sacar seguro de vida estando embarazada?
Sí. Un embarazo sano no suele impedirlo. Complicaciones como la diabetes gestacional o la preeclampsia pueden retrasar la decisión o subir la tarifa, y algunas aseguradoras posponen las solicitudes del tercer trimestre hasta unas semanas después del parto. Declara siempre el embarazo para evitar problemas con un reclamo.
Lee también
- Obamacare 2027 para inmigrantes · Fechas, subsidios y quién pierde la ayuda.
- Embarazada sin seguro médico en Estados Unidos · Medicaid, CHIP e inscripción abierta.
- Cuánto cuesta guardar el cordón umbilical · El precio real en 20 años.
- Vivir con tu pareja por primera vez · Cómo organizar los gastos en casa.
- Más guías de derechos y dinero
 Demanda Depo Provera: plazo del 30 de noviembre de 2026, a quién aplica y qué papeles reunir
 Obamacare 2027: fechas, precios y quién pierde la ayuda (guía para inmigrantes)
Si quieres conocer otros artículos parecidos a Seguro de vida para mamá que se queda en casa: cuánto necesitas (2026) puedes visitar la categoría Derechos y dinero.