
Cuenta bancaria conjunta en pareja: cómo abrirla, pros, contras y qué pasa si se separan
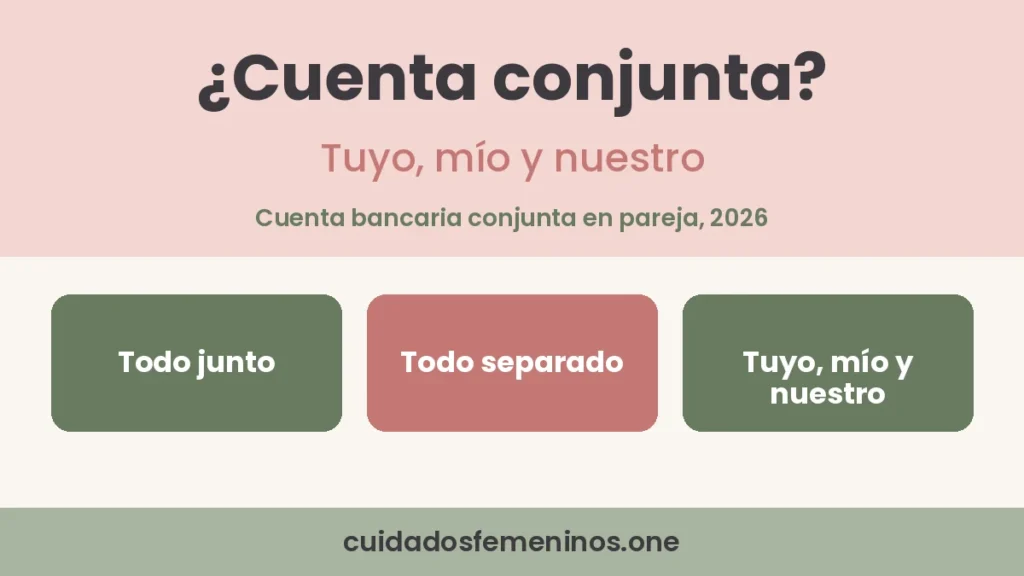
Una cuenta bancaria conjunta en pareja no tiene que ser todo o nada. Puedes usar una cuenta compartida para la renta, la comida y los servicios, y al mismo tiempo guardar dinero que solo tú controlas. Esa mezcla protege tu independencia, sobre todo si ganas menos, planeas una pausa en el trabajo o no están casados.
Cada vez más parejas lo hacen así. Según el Census de EE. UU., en 2023 el 77 % de los matrimonios con cuentas bancarias tenía al menos una cuenta conjunta, frente al 85 % en 1996. Los que tienen todas sus cuentas juntas bajaron del 53 % al 40 %.
- Los tres sistemas más usados
- Cómo abrir una cuenta conjunta siendo inmigrante
- Cuánto cubre el seguro FDIC en una cuenta conjunta
- Qué pasa con el dinero si tu pareja muere
- Qué pasa si se separan
- Pros y contras de una cuenta conjunta
- Cómo dividir los gastos cuando ganan distinto
- Cómo proteger tu independencia económica
- Cuándo pedir ayuda legal o financiera
- Fuentes consultadas
- Preguntas frecuentes
- ¿Puedo abrir una cuenta conjunta si una tiene ITIN y la otra Seguro Social?
- ¿El banco puede impedir que la otra persona retire todo el dinero?
- ¿Cuánto cubre el seguro FDIC en una cuenta conjunta?
- ¿El dinero pasa automáticamente a mí si mi pareja fallece?
- ¿Es mejor tener todo separado para proteger mi independencia?
- ¿Puedo quitar a mi pareja de la cuenta conjunta sin su permiso?
- ¿Los sobregiros de la cuenta conjunta me afectan aunque no los haya causado?
- ¿Debo poner todo mi sueldo en la cuenta conjunta?
- Lee también
Los tres sistemas más usados
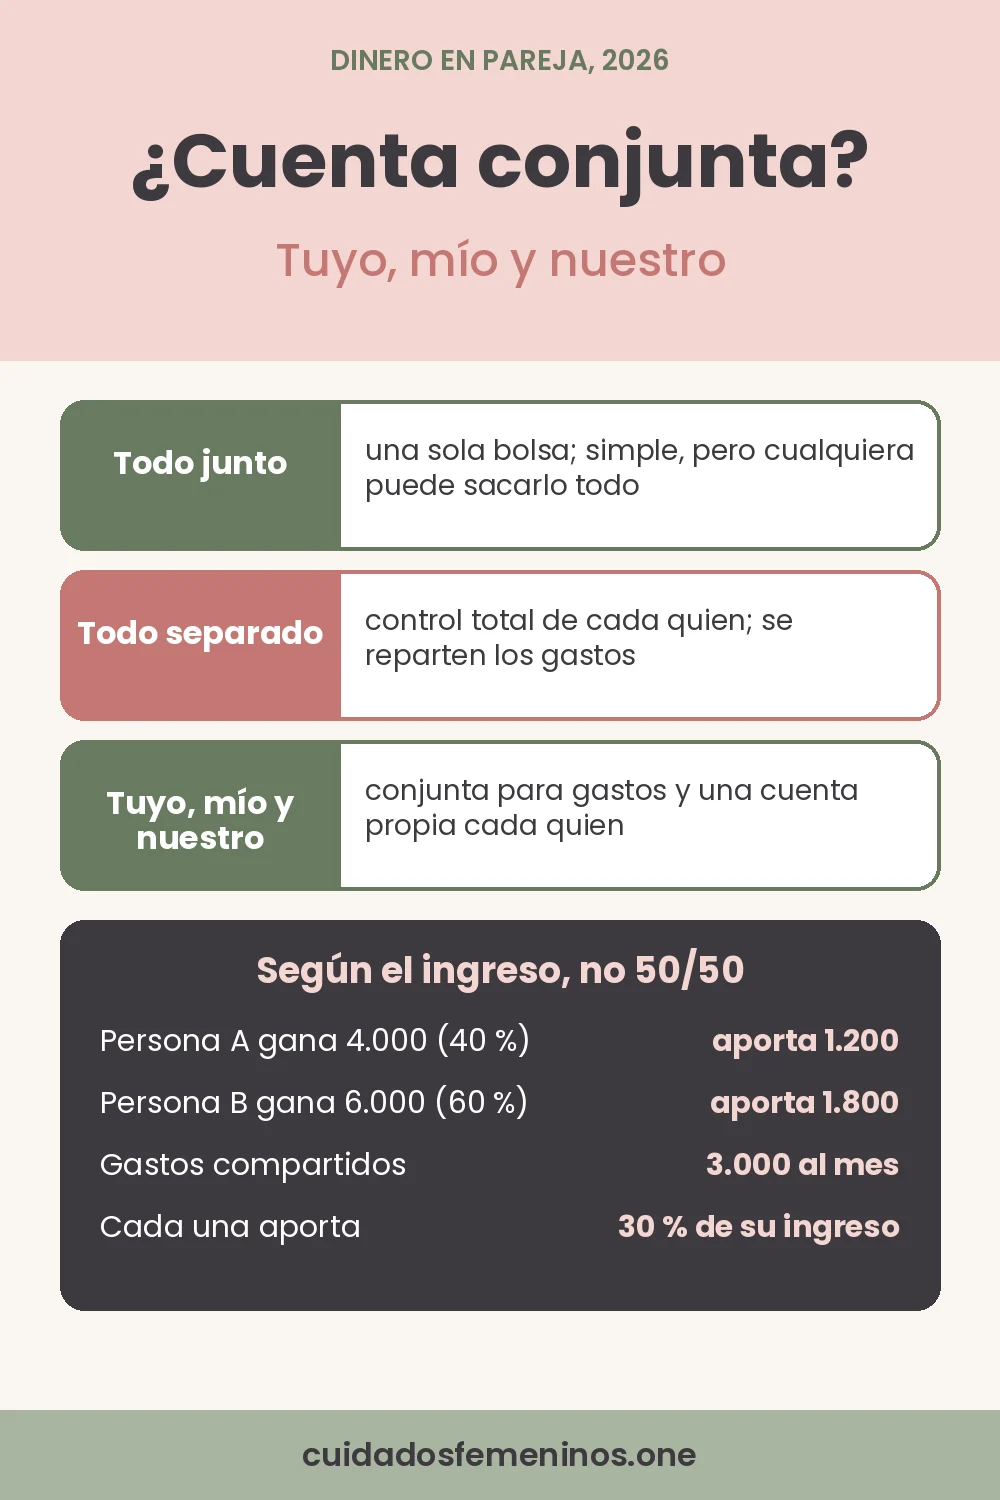
Hay tres formas de organizar el dinero en pareja, y la que elijas cambia cuánto control conservas.
- Todo junto: los dos sueldos entran a cuentas compartidas y de ahí salen gastos y ahorros.
- Todo separado: cada quien tiene sus cuentas y se reparten los gastos con transferencias.
- Tuyo, mío y nuestro: cada sueldo entra a una cuenta personal y cada quien pasa una cantidad acordada a una cuenta conjunta solo para gastos compartidos.
| Sistema | Cómo funciona | Ventaja principal | Riesgo principal | Conviene cuando |
|---|---|---|---|---|
| Todo junto | Sueldos y gastos en las mismas cuentas | Simple, una sola visión del dinero | Cualquiera puede sacarlo todo | Ingresos y hábitos muy parecidos |
| Todo separado | Cuentas individuales y un acuerdo para gastos | Máxima independencia y privacidad | Más coordinación cada mes | Relación reciente o mucha necesidad de privacidad |
| Tuyo, mío y nuestro | Cuentas personales y una conjunta para gastos | Equipo para lo común, dinero propio para lo demás | Hay que fijar montos y revisarlos | Ingresos distintos o una persona gana menos |
Si solo vas a hacer una cosa, que sea esta: no metas en la cuenta conjunta más de lo que necesitan los gastos acordados.
Cómo abrir una cuenta conjunta siendo inmigrante
No necesitas número de Seguro Social. La regla federal de identificación de clientes permite que el banco identifique a quien no es ciudadana con un ITIN, un número de pasaporte y su país de emisión, una tarjeta de residente u otro documento oficial con foto. Cada banco decide qué acepta, así que llama antes.
- Pasaporte vigente o identificación oficial con foto.
- ITIN o Seguro Social, si lo tienes.
- Comprobante de domicilio en EE. UU., como un recibo de luz o el contrato de renta.
- Fecha de nacimiento y dirección de cada titular.
Cada titular presenta su propia identificación. Muchos bancos piden que vayan juntas a la sucursal. Antes de firmar, pregunta por la comisión mensual, los cargos por sobregiro y si las dos reciben alertas de cada retiro. Si acaban de mudarse juntos, nuestra guía para vivir con tu pareja por primera vez te ayuda a preparar esa conversación.
Cuánto cubre el seguro FDIC en una cuenta conjunta
Según el FDIC, cada cotitular está cubierta hasta 250.000 dólares por su parte en todas las cuentas conjuntas de un mismo banco. El FDIC supone que cada una es dueña de partes iguales. Esta cobertura es aparte de la de tus cuentas individuales.
Para contar como conjunta, la regla 12 CFR 330.9 pide que las titulares sean personas, tengan los mismos derechos de retiro y hayan firmado la tarjeta de firmas o su equivalente en línea. Si añades un beneficiario, la cuenta se asegura como cuenta fiduciaria, con otras reglas.
Qué pasa con el dinero si tu pareja muere
Depende de cómo esté titulada la cuenta. La mayoría tiene derecho de supervivencia: según el CFPB, el dinero pasa a la titular que sobrevive sin juicio sucesorio. Si la cuenta está como tenencia en común (tenants in common), la parte de la persona fallecida va a sus herederos.
El FDIC mantiene la cobertura como estaba durante seis meses después de la muerte de un depositante, según la regla 12 CFR 330.3(j), siempre que la cuenta no se cambie en ese tiempo. Si además te preocupa qué pasa con los gastos de la casa, revisa cuánto seguro de vida necesita una mamá que se queda en casa.
Qué pasa si se separan
En la mayoría de las cuentas conjuntas cualquiera de las dos puede sacar todo el dinero y cerrar la cuenta sin permiso de la otra. Lo confirma el CFPB. El banco no mira quién depositó más. Y para quitar a una titular de la cuenta suele hacer falta su consentimiento, según otra respuesta del CFPB.
Cómo se reparte al final depende del acuerdo de ustedes y de las leyes de tu estado. En los estados de bienes gananciales, como California o Texas, el trato puede ser distinto. Las cuentas individuales siguen a nombre de cada quien, aunque en un divorcio el juez también puede considerarlas.
Pros y contras de una cuenta conjunta
| Pros | Contras |
|---|---|
| Pagar renta, servicios y comida sin transferir cada vez | Cualquiera de las dos puede vaciarla |
| Ahorrar juntas para metas del hogar | Menos privacidad: las dos ven todos los movimientos |
| Acceso rápido al dinero si una fallece, con derecho de supervivencia | Los sobregiros y comisiones son de las dos |
| Más cobertura FDIC total en el mismo banco | Si una gana menos y no hay acuerdo, se queda sin dinero propio |
Cómo dividir los gastos cuando ganan distinto
Dividir 50/50 funciona cuando los ingresos se parecen. Si no, aportar en proporción al ingreso es más justo. Un ejemplo con números redondos:
| Persona A | Persona B | Total | |
|---|---|---|---|
| Ingreso neto al mes | 4.000 dólares (40 %) | 6.000 dólares (60 %) | 10.000 dólares |
| Aporte a gastos compartidos | 1.200 dólares | 1.800 dólares | 3.000 dólares |
| Le queda para lo suyo | 2.800 dólares | 4.200 dólares |
Las dos aportan el 30 % de su ingreso y conservan el 70 %. Revisen el cálculo cuando cambie algo, como una licencia por maternidad o un trabajo nuevo. Si viene un bebé, mira también qué opciones tienes estando embarazada sin seguro médico.
Cómo proteger tu independencia económica
- Ten al menos una cuenta a tu nombre con un fondo de emergencia que solo tú manejes.
- Mantén tu propio historial de crédito, por ejemplo con una tarjeta a tu nombre que pagues completa.
- Guarda comprobantes del dinero que es solo tuyo: herencias, regalos o ahorros de antes de la relación.
- Activa alertas de cada retiro en la cuenta conjunta.
- Revisen juntas las cuentas cada 6 a 12 meses.
Si tu pareja o tú no tienen seguro médico, el dinero también se va en consultas. Revisa quién califica en Obamacare 2027 para inmigrantes.
Cuándo pedir ayuda legal o financiera
Habla con un abogado de familia si se están separando y no se ponen de acuerdo, si hay una casa o sumas grandes de por medio, o si no están casados y quieren un acuerdo de convivencia por escrito. Si tu pareja controla tu dinero o sientes que no estás segura, llama a la Línea Nacional contra la Violencia Doméstica al 1-800-799-7233. Atienden en español. Si lees en inglés, aquí está la versión en inglés.
Fuentes consultadas
- U.S. Census Bureau: casi una cuarta parte de los matrimonios no tenía cuentas conjuntas en 2023 (septiembre de 2025, datos SIPP)
- U.S. Census Bureau: propiedad de cuentas conjuntas en parejas, 1996 a 2023 (tablas SIPP)
- FDIC: Your insured deposits (cuentas conjuntas)
- 12 CFR 330.9: cuentas de propiedad conjunta (FDIC)
- 12 CFR 330.3(j): período de gracia de seis meses tras la muerte de un depositante
- 31 CFR 1020.220: programa de identificación de clientes de los bancos
- CFPB: ¿Puede la otra titular sacar todo el dinero y cerrar la cuenta conjunta?
- CFPB: ¿Qué pasa con una cuenta conjunta si la otra titular muere?
- CFPB: ¿Puedo quitar a mi cónyuge de nuestra cuenta conjunta?
- Línea Nacional contra la Violencia Doméstica: 1-800-799-7233
Este artículo es informativo, se actualizó el 2 de noviembre de 2026 y no es asesoría legal ni financiera. Las reglas sobre bienes de pareja cambian según el estado. Si te separas o hay mucho dinero de por medio, habla con un abogado de familia.
Preguntas frecuentes
¿Puedo abrir una cuenta conjunta si una tiene ITIN y la otra Seguro Social?
Sí. La regla federal de identificación de clientes deja que un banco acepte un ITIN, un pasaporte con su país de emisión u otro documento oficial con foto para quien no es ciudadana. Cada titular presenta su propia identificación. Cada banco fija su política, así que llama antes y pregunta qué documentos piden.
¿El banco puede impedir que la otra persona retire todo el dinero?
Por lo general, no. El CFPB explica que en la mayoría de las cuentas conjuntas cualquiera de las titulares puede sacar todo el dinero y hasta cerrar la cuenta sin permiso de la otra. El banco no mira quién depositó más. Por eso conviene dejar ahí solo lo que acordaron para gastos compartidos.
¿Cuánto cubre el seguro FDIC en una cuenta conjunta?
Cada cotitular está cubierta hasta 250.000 dólares por su parte en todas las cuentas conjuntas del mismo banco. Una cuenta de dos personas puede llegar a 500.000 dólares asegurados. Esta cobertura se suma a la de las cuentas individuales de cada una. Para cooperativas de crédito, la NCUA ofrece una protección parecida.
¿El dinero pasa automáticamente a mí si mi pareja fallece?
Casi siempre, porque la mayoría de las cuentas conjuntas tienen derecho de supervivencia. Según el CFPB, en ese caso el dinero pasa a la titular que sobrevive sin juicio sucesorio. Si la cuenta está titulada de otra forma, la parte de la persona fallecida puede ir a sus herederos. Pregunta en tu banco cómo está la tuya.
¿Es mejor tener todo separado para proteger mi independencia?
Todo separado te da el máximo control, pero exige más coordinación para pagar renta, comida y servicios. Muchas parejas combinan: según el Census, casi la mitad de las que tienen cuenta conjunta también guarda cuentas propias. El sistema tuyo, mío y nuestro mezcla trabajo en equipo con dinero que solo tú manejas.
¿Puedo quitar a mi pareja de la cuenta conjunta sin su permiso?
En general, no. El CFPB indica que normalmente necesitas el consentimiento de la otra titular para quitarla de la cuenta. Lo que sí puedes hacer es abrir una cuenta a tu nombre y mover tu parte del dinero. Si hay una separación difícil, consulta a un abogado antes de mover sumas grandes.
¿Los sobregiros de la cuenta conjunta me afectan aunque no los haya causado?
Sí. Las dos titulares responden por la cuenta, incluidos los sobregiros y las comisiones, aunque solo una haya hecho el gasto. Si la deuda no se paga, el banco puede cobrarle a cualquiera. Activa alertas para cada retiro y pregunta si puedes desactivar la protección contra sobregiros para evitar sorpresas.
¿Debo poner todo mi sueldo en la cuenta conjunta?
No hace falta. Puedes depositar solo la parte acordada para los gastos del hogar y dejar el resto en tu cuenta personal. Eso te deja un fondo de emergencia propio y tu propio historial bancario. Si ganas menos que tu pareja, aporten en proporción al ingreso en lugar de dividir todo a la mitad.
Lee también
- Vivir con tu pareja por primera vez Lo que conviene hablar antes.
- Seguro de vida para mamá que se queda en casa Cuánto vale tu trabajo en casa.
- Obamacare 2027 para inmigrantes Quién califica y qué cambia.
- Embarazada sin seguro médico en EE. UU. Medicaid, CHIP y opciones.
 Demanda Depo Provera: plazo del 30 de noviembre de 2026, a quién aplica y qué papeles reunir
 Obamacare 2027: fechas, precios y quién pierde la ayuda (guía para inmigrantes)
 Seguro de vida para mamá que se queda en casa: cuánto necesitas (2026)
Si quieres conocer otros artículos parecidos a Cuenta bancaria conjunta en pareja: cómo abrirla, pros, contras y qué pasa si se separan puedes visitar la categoría Derechos y dinero.